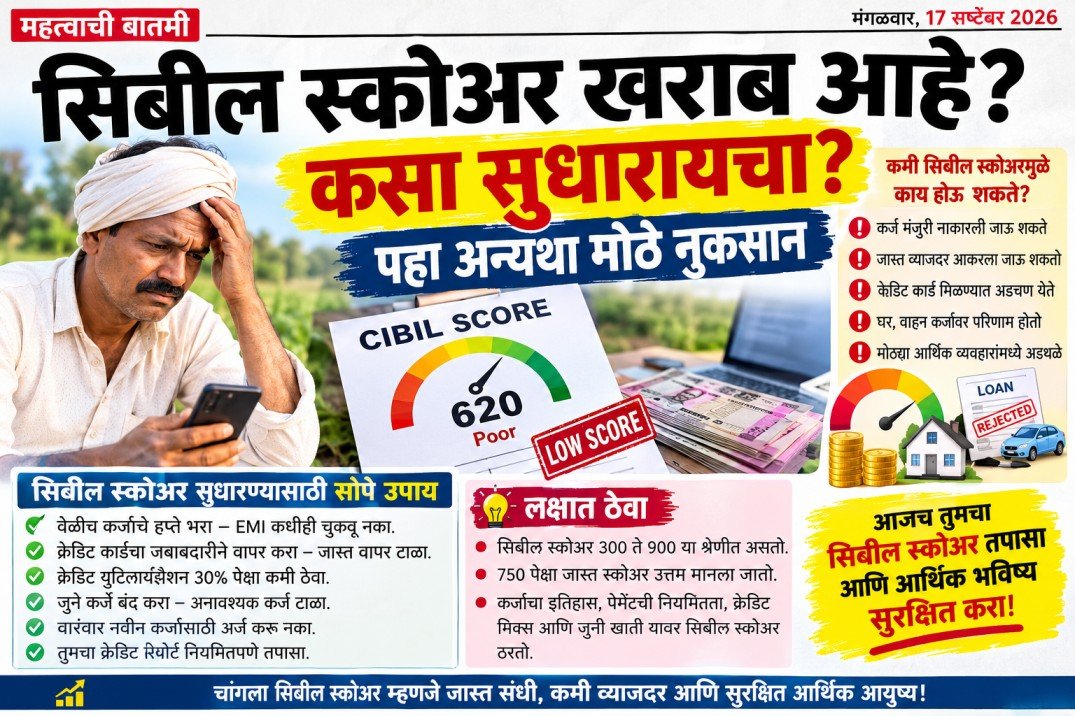
आजच्या काळात Personal Loan, Home Loan, Vehicle Loan किंवा Credit Card घ्यायचा असेल तर CIBIL Score किंवा Credit Score महत्त्वाची भूमिका बजावतो. तुमचा क्रेडिट इतिहास चांगला असेल तर कर्जासाठी अर्ज करताना आर्थिक संस्थांना तुमची परतफेड करण्याची क्षमता समजण्यास मदत होते.
Fast CIBIL Score Improvement Tips in Marathi
मात्र CIBIL Score कमी असल्यामुळे अनेकांना Loan किंवा Credit Card मिळताना अडचणी येऊ शकतात. अशा वेळी घाईघाईने अनेक Loan Apps किंवा वेगवेगळ्या बँकांमध्ये अर्ज करण्याऐवजी आधी Credit Score कमी का झाला आहे आणि तो सुधारण्यासाठी काय करता येईल, हे समजून घेणे महत्त्वाचे आहे.
खराब CIBIL Score कसा सुधारायचा? | How to Improve CIBIL Score Fast from 500 to 750+ in Marathi
Kharaab CIBIL Score Kasa Sudharaycha
CIBIL Score म्हणजे नेमके काय?
सिबिल स्कोर (CIBIL Score) म्हणजे काय आणि तो का घसरतो? (What is CIBIL Score & Factors Affecting It)
CIBIL Score हा 3 अंकी Credit Score असतो, जो साधारणपणे 300 ते 900 या श्रेणीत असतो. हा स्कोअर तुमच्या Credit History आणि कर्जाशी संबंधित व्यवहारांच्या आधारे तयार होतो.
तुम्ही पूर्वी घेतलेली कर्जे, Credit Card चा वापर, EMI वेळेवर भरली का, कर्जाची थकबाकी आहे का आणि Credit वापरण्याची पद्धत यांसारख्या गोष्टी Credit Report मध्ये नोंदवल्या जातात.
याच माहितीच्या आधारे कर्ज देणाऱ्या संस्थांना तुमच्या पूर्वीच्या Credit व्यवहारांचा अंदाज घेता येतो.
CIBIL Score आणि Credit Score यात फरक काय?
अनेकजण CIBIL Score आणि Credit Score हे दोन वेगळे समजतात. प्रत्यक्षात CIBIL Score हा Credit Score चाच एक प्रकार आहे.
भारतामध्ये TransUnion CIBIL व्यतिरिक्त इतर Credit Information Companies देखील Credit Scores उपलब्ध करतात. त्यामुळे सर्वसाधारणपणे “Credit Score” हा व्यापक शब्द आहे, तर “CIBIL Score” हा TransUnion CIBIL शी संबंधित विशिष्ट Score आहे.
चांगला CIBIL Score किती असावा?
साधारणपणे 900 च्या जवळचा Score अधिक चांगला मानला जातो, तर कमी Score असल्यास कर्ज मिळण्याच्या अटी अधिक कठीण होऊ शकतात.
मात्र फक्त Score पाहून Loan मंजूर होतो किंवा नाकारला जातो असे नाही.
बँक किंवा वित्तीय संस्था तुमचे:
- उत्पन्न
- नोकरी किंवा व्यवसाय
- Existing Loans
- EMI obligations
- Repayment History
- Credit Utilisation
- कर्जाची रक्कम
- एकूण आर्थिक स्थिती
Low CIBIL Score Personal Loan Approval
यांसारखे अनेक घटक विचारात घेऊ शकतात.
CIBIL Score कमी होण्याची प्रमुख कारणे
1. EMI वेळेवर न भरणे
कर्जाची EMI किंवा Credit Card चे बिल वेळेवर न भरल्यास त्याचा तुमच्या Credit History वर नकारात्मक परिणाम होऊ शकतो.
Hard Inquiry, Settlement vs Closed Loan, Credit Mix, Secured vs Unsecured Loan, Credit Bureau, Repayment History
म्हणून EMI ची Due Date चुकू न देणे महत्त्वाचे आहे.
2. Credit Card चा जास्त वापर
तुमच्या Credit Card ची Limit ₹1 लाख असेल आणि तुम्ही सतत त्यातील मोठा भाग वापरत असाल, तर तुमचा Credit Utilisation Ratio वाढू शकतो.
उदाहरणार्थ, ₹1 लाखांची Limit असताना सतत ₹80,000–₹90,000 खर्च करणे हे कमी Utilisation पेक्षा वेगळे चित्र दाखवते.
म्हणून Credit Card चा वापर शक्यतो नियंत्रणात ठेवणे योग्य.Hard Inquiry, Settlement vs Closed Loan, Credit Mix, Secured vs Unsecured Loan, Credit Bureau, Repayment History
3. अनेक ठिकाणी एकाच वेळी Loan अर्ज करणे
Loan मिळत नाही म्हणून वारंवार वेगवेगळ्या बँका किंवा Loan Apps मध्ये अर्ज केल्यास अनेक Credit Enquiries होऊ शकतात.
त्यामुळे गरज नसताना सतत नवीन Loan Applications करण्याचे टाळा.
4. कर्जाची थकबाकी वाढणे
EMI किंवा Credit Card Payment दीर्घकाळ प्रलंबित राहिल्यास Credit Profile वर त्याचा परिणाम होऊ शकतो.
म्हणून थकीत रक्कम असल्यास ती व्यवस्थितपणे कमी करण्याची योजना तयार करा.
5. Credit Card चे बिल पूर्णपणे न भरणे
Credit Card चे फक्त Minimum Due भरून उर्वरित रक्कम पुढे नेल्यास व्याजाचा खर्च वाढू शकतो आणि कर्जाचे ओझेही वाढू शकते.
शक्य असल्यास Credit Card चे बिल पूर्ण आणि वेळेत भरणे चांगली आर्थिक सवय आहे.
सर्व कर्जांचे ईएमआय आणि क्रेडिट कार्ड बिल वेळेवर भरणे (Timely EMI & Bill Payment)
CIBIL Score सुधारण्यासाठी काय करावे?
1. EMI आणि Credit Card Payment वेळेवर करा
सिक्युअर्ड क्रेडिट कार्डचा वापर (Use FD-Backed Secured Credit Card to Rebuild Score)
Credit Score सुधारण्यासाठी सर्वात महत्त्वाची गोष्ट म्हणजे नियमित आणि वेळेवर परतफेड.
EMI Due Date आधी खात्यात पुरेशी रक्कम उपलब्ध ठेवणे आणि Auto Debit सारख्या सुविधांचा योग्य वापर करणे उपयोगी ठरू शकते.
2. Credit Card चा वापर नियंत्रणात ठेवा
Credit Card ची पूर्ण Limit वापरण्याची सवय टाळा.
उदा. तुमची Credit Limit ₹1 लाख असल्यास सतत जवळपास संपूर्ण Limit वापरण्याऐवजी खर्चाचे नियोजन करा.
3. जुनी चांगली Credit Accounts विनाकारण बंद करू नका
तुमच्या Credit History मध्ये जुने आणि व्यवस्थित चालवलेले Credit Accounts असतील तर ते विनाकारण बंद करण्यापूर्वी त्याचा परिणाम समजून घ्या
सिबिल रिपोर्टमधील चुकांची ऑनलाइन तक्रार कशी करावी? (CIBIL Dispute Resolution Process Online)
4. एकाच वेळी अनेक Loan Applications टाळा
Loan ची गरज असल्यास आधी पात्रता, व्याजदर, Processing Fee, EMI आणि एकूण परतफेड तपासा.
त्यानंतरच योग्य पर्यायासाठी अर्ज करा.
5. तुमचा Credit Report नियमित तपासा
सिबिल स्कोअर सुधारल्यानंतर मिळणारे फायदे (Lower Interest Rates on Home & Car Loans)
Credit Report मध्ये चुकीची माहिती, चुकीची थकबाकी किंवा तुमच्या नावावर चुकीचे Account दिसत असल्यास संबंधित Credit Bureau किंवा lender कडे Correction/Dispute करण्याची प्रक्रिया वापरता येते.
कमी CIBIL Score असताना Personal Loan मिळू शकतो का?
कमी CIBIL Score असताना Personal Loan मिळेलच असे निश्चितपणे सांगता येत नाही.
काही lenders तुमच्या Credit Score सोबत उत्पन्न, रोजगार, Existing EMI, Bank Transactions आणि इतर आर्थिक माहितीचा विचार करू शकतात.
म्हणून “कमी CIBIL Score असला तरी 100% Loan मिळेल” अशा जाहिरातींपासून सावध राहा.
Loan घेण्यापूर्वी व्याजदर, Processing Fee, Penal Charges, EMI आणि एकूण परतफेडीची रक्कम समजून घेणे महत्त्वाचे आहे.
Credit Score सुधारायला किती वेळ लागतो?
वारंवार लोन ॲप्लिकेशन करणे टाळा (Avoid Multiple Hard Inquiries for Loans)
Credit Score सुधारण्यासाठी ठराविक काही दिवस किंवा महिन्यांची हमी देता येत नाही.
तुमच्या Credit Report मधील समस्या, पूर्वीची Repayment History आणि पुढील काळातील आर्थिक व्यवहार यावर सुधारणा अवलंबून असते.
म्हणून Score सुधारण्यासाठी सातत्याने वेळेवर Payment करणे आणि कर्जाचे योग्य व्यवस्थापन करणे महत्त्वाचे आहे.
Loan घेण्यापूर्वी या गोष्टी तपासा
Loan घेण्याची गरज असल्यास फक्त “15 मिनिटांत Loan” किंवा “Low CIBIL Loan” अशा जाहिराती पाहून निर्णय घेऊ नका.
Best Credit card
OneScore, Paisabazaar, CRED, CIBIL TransUnion, IDFC WOW Credit Card
खालील गोष्टी तपासा:
- Interest Rate किती आहे?
- EMI किती असेल?
- Processing Fee किती आहे?
- इतर Charges आहेत का?
- एकूण किती रक्कम परत करावी लागेल?
- Loan देणारी संस्था कोण आहे?
- Loan च्या अटी आणि Terms काय आहेत?
- अधिकृत कागदपत्रे/KFS उपलब्ध आहे का?
- क्रेडिट युटिलायझेशन रेशो ३०% च्या आत ठेवणे (Maintain Credit Utilization Ratio below 30%
क्रेडिट युटिलायझेशन रेशो ३०% च्या आत ठेवणे (Maintain Credit Utilization Ratio below 30%
तसेच कोणत्याही अनोळखी व्यक्तीला OTP, UPI PIN, Internet Banking Password किंवा Card PIN देऊ नका.
निष्कर्ष
CIBIL Score कमी असल्यामुळे चिंता करण्यापेक्षा त्यामागचे कारण समजून घेणे आणि आर्थिक व्यवहार शिस्तबद्ध करणे महत्त्वाचे आहे.
EMI वेळेवर भरणे, Credit Card चा नियंत्रित वापर करणे, अनावश्यक Loan Applications टाळणे, थकबाकी कमी करणे आणि Credit Report मधील चुका दुरुस्त करणे यामुळे तुमचे Credit Profile व्यवस्थित ठेवण्यास मदत होऊ शकते.
लक्षात ठेवा, फक्त CIBIL Score चांगला असणे म्हणजे Loan मंजूर होण्याची हमी नाही. प्रत्येक बँक किंवा lender आपल्या नियमांनुसार तुमच्या आर्थिक परिस्थितीचे मूल्यांकन करू शकतो.
Fast Tips to Improve CIBIL Score within 30 to 60 Days
वारंवार विचारले जाणारे प्रश्न (FAQ)
CIBIL Score म्हणजे काय?
CIBIL Score हा Credit History वर आधारित 3 अंकी Score आहे. तो साधारणपणे 300 ते 900 या श्रेणीत असतो.
कमी CIBIL Score असल्यास Loan मिळतो का?
मिळू शकतो, परंतु Loan मंजुरी ही lender च्या नियमांवर आणि तुमच्या एकूण आर्थिक प्रोफाइलवर अवलंबून असते.
CIBIL Score कसा सुधारायचा?
EMI आणि Credit Card Bills वेळेवर भरणे, Credit Utilisation नियंत्रित ठेवणे आणि अनावश्यक Loan Applications टाळणे यामुळे Credit Profile सुधारण्यास मदत होऊ शकते.
Credit Card ची पूर्ण Limit वापरणे योग्य आहे का?
सतत पूर्ण किंवा मोठ्या प्रमाणात Limit वापरण्याऐवजी खर्चाचे नियोजन करणे आणि Credit Utilisation नियंत्रणात ठेवणे चांगले.
CIBIL Score लगेच सुधारतो का?
नाही. Score मध्ये बदल होण्यासाठी वेळ लागू शकतो आणि तो तुमच्या Credit History व पुढील आर्थिक व्यवहारांवर अवलंबून असतो.